Optymalizacja podatkowa to proces planowania i wykorzystywania strategii podatkowych w celu minimalizacji obciążeń podatkowych. Jest to legalny sposób na oszczędzanie pieniędzy poprzez korzystanie z przepisów podatkowych, które pozwalają na zmniejszenie podatków do zapłacenia. Optymalizacja podatkowa jest szczególnie istotna dla przedsiębiorców, którzy chcą maksymalizować zyski swojej firmy.
Jednym z podstawowych sposobów optymalizacji podatkowej jest wykorzystanie ulg i odliczeń podatkowych. Ulgami podatkowymi są zwolnienia lub ulgi, które pozwalają na zmniejszenie kwoty podatku do zapłacenia. Przykładem takiej ulgi może być ulga na złe długi, która pozwala na zmniejszenie podatku o wartość niezapłaconych faktur. Odliczenia podatkowe to koszty, które mogą być odjęte od dochodu przed opodatkowaniem, co zmniejsza kwotę podatku do zapłacenia. Przykładem odliczenia podatkowego może być odliczenie odsetek od kredytu, które są kosztem uzyskania przychodu.
Kolejnym sposobem na optymalizację podatkową jest wykorzystanie systemów podatkowych w innych krajach. Przedsiębiorcy często zakładają swoje firmy w krajach o bardziej korzystnych przepisach podatkowych. Na przykład w niektórych krajach podatki są niższe lub nie ma podatku od zysków kapitałowych, co pozwala na maksymalizację zysków. Jednakże należy pamiętać, że korzystanie z takich strategii może wiązać się z ryzykiem, a nieprzestrzeganie przepisów podatkowych może prowadzić do poważnych konsekwencji prawnych.
Innym sposobem na optymalizację podatkową jest wykorzystanie formy prawnej, w której prowadzona jest działalność gospodarcza. Na przykład spółki kapitałowe (np. spółka z o.o. lub SA) są często wykorzystywane przez przedsiębiorców, ponieważ podlegają niższym stawkom podatku dochodowego niż osoby fizyczne. Ponadto, spółki kapitałowe są również korzystne pod względem podatku od zysków kapitałowych.
Optymalizacja podatkowa jest legalnym sposobem na oszczędzanie pieniędzy, ale ważne jest, aby stosować się do przepisów podatkowych i unikać nielegalnych działań. Nieprzestrzeganie przepisów podatkowych może prowadzić do poważnych konsekwencji prawnych, takich jak kary finansowe lub nawet kara pozbawienia wolności.
Stopy procentowe – czym są i jak wpływają na kredyty, lokaty i inflację?
Stopa procentowa określa, ile kosztuje korzystanie z pożyczonych pieniędzy albo jakie odsetki można otrzymać od oszczędności. Najczęściej podaje się ją w skali roku. Dla osoby spłacającej kredyt jej wzrost może oznaczać wyższą ratę, a dla posiadacza lokaty – możliwość uzyskania lepszego oprocentowania.
Te zależności nie działają jednak jednakowo w każdym przypadku. Znaczenie mają rodzaj umowy, termin aktualizacji oprocentowania oraz oferta konkretnego banku. Z kolei wpływ zmian stóp na inflację i całą gospodarkę rozkłada się w czasie.
Kto ustala stopy procentowe w Polsce?
O wysokości stóp procentowych Narodowego Banku Polskiego decyduje Rada Polityki Pieniężnej, będąca organem NBP. Jej podstawowym zadaniem jest dbanie o stabilność cen. Podejmując decyzje, Rada analizuje między innymi inflację, perspektywy wzrostu gospodarczego oraz sytuację na rynku pracy.
Najczęściej omawiana jest stopa referencyjna NBP. Wpływa ona na krótkoterminowe rynkowe stopy procentowe, a przez nie na warunki finansowania i oprocentowanie produktów bankowych. Nie jest jednak stawką, którą bank musi zaoferować klientowi. Oprocentowanie kredytu lub lokaty zależy również od polityki banku i warunków danej oferty.
Osobnym pojęciem jest stopa depozytowa NBP, dotycząca jednodniowych depozytów składanych w banku centralnym przez banki. Nie należy utożsamiać jej z oprocentowaniem lokaty czy konta oszczędnościowego.
Jak stopy procentowe wpływają na raty kredytów?
Zmiany stóp najmocniej odczuwają osoby spłacające kredyty ze zmiennym oprocentowaniem. W wielu takich umowach oprocentowanie jest sumą marży banku i wskazanego w umowie wskaźnika referencyjnego, na przykład WIBOR. Wzrost wskaźnika podnosi oprocentowanie i ratę, a jego spadek działa w przeciwnym kierunku.
Nowa rata nie musi obowiązywać od dnia decyzji RPP. Bank aktualizuje oprocentowanie zgodnie z harmonogramem zapisanym w umowie. Ponadto wskaźniki rynkowe mogą wcześniej reagować na oczekiwania dotyczące przyszłych decyzji Rady.
Inaczej wygląda sytuacja przy oprocentowaniu stałym lub okresowo stałym. Przez czas jego obowiązywania zmiana stóp rynkowych sama w sobie nie zmienia oprocentowania kredytu. Dotyczy to zarówno podwyżek, jak i obniżek. Po zakończeniu okresu stałej stopy dalsze warunki zależą od umowy i przedstawionej przez bank propozycji.
Wyższy koszt finansowania zwykle ogranicza również zdolność kredytową: przy tych samych dochodach trudniej udźwignąć większą ratę. Sama obniżka stóp nie gwarantuje jednak przyznania kredytu, ponieważ bank ocenia także dochody, zobowiązania i ryzyko związane z klientem.
Czy wyższe stopy oznaczają bardziej opłacalne lokaty?
Podwyżki stóp sprzyjają wzrostowi oprocentowania lokat i kont oszczędnościowych. Banki nie muszą jednak podnosić stawek w takim samym tempie ani o tyle samo. Znaczenie ma między innymi to, jak bardzo potrzebują dodatkowych depozytów i jak silnie konkurują o oszczędności klientów.
Na lokacie ze stałym oprocentowaniem odsetki są naliczane według uzgodnionej stawki przez cały okres umowy. Późniejsza decyzja RPP jej nie zmienia. Nowe warunki mogą dotyczyć kolejnej lokaty. Na koncie oszczędnościowym oprocentowanie zazwyczaj jest zmienne, a zasady jego ustalania określa bank.
Wyższe oprocentowanie nie gwarantuje zachowania siły nabywczej oszczędności. Trzeba porównać zysk po uwzględnieniu podatku od odsetek z inflacją w tym samym okresie. Jeśli ceny rosną szybciej niż wartość zgromadzonych środków, za oszczędności można kupić mniej, mimo otrzymanych odsetek.
Droższy kredyt utrudnia finansowanie dużych zakupów i inwestycji. Osobom, których raty rosną, zostaje też mniej pieniędzy na inne wydatki. Jednocześnie wyższe oprocentowanie oszczędności może zachęcać do odłożenia części zakupów. W rezultacie słabnie popyt, co ogranicza presję na wzrost cen.
Ten mechanizm potrzebuje czasu. Warunki na rynku finansowym mogą zmienić się szybko, ale gospodarstwa domowe i firmy stopniowo dostosowują wydatki. Wpływ na inflację pojawia się z opóźnieniem, a jego siła zależy od sytuacji gospodarczej.
Stopy procentowe mają przy tym ograniczoną skuteczność wobec samych przyczyn wzrostu kosztów. Nie zwiększą dostaw surowców ani nie usuną problemów z produkcją. Mogą natomiast ograniczać przenoszenie podwyżek kosztów na kolejne ceny. Ceną za słabszą presję inflacyjną bywa wolniejszy wzrost gospodarczy i ograniczenie inwestycji.
Co zmienia obniżka stóp procentowych?
Niższe stopy zwykle sprzyjają spadkowi kosztu kredytu. Mogą ułatwić finansowanie inwestycji i dużych zakupów, a osobom spłacającym kredyty ze zmiennym oprocentowaniem pozostawić więcej pieniędzy w budżecie. Jednocześnie banki mogą obniżać oprocentowanie nowych lokat i kont oszczędnościowych.
Nie oznacza to automatycznego przyspieszenia gospodarki. Firma może odłożyć inwestycję mimo tańszego kredytu, jeśli obawia się braku zamówień. Obniżki mogą też zwiększać presję na wzrost cen. Dlatego spowolnienie gospodarcze nie zawsze prowadzi do cięcia stóp – znaczenie mają również perspektywy inflacji.
Podwyżka i obniżka stóp – najczęstsze skutki
Tabela pokazuje typowe kierunki zmian. Ich skala i moment wystąpienia zależą od umów, decyzji banków oraz warunków gospodarczych.
Obszar
Podwyżka stóp
Obniżka stóp
Kredyt ze zmiennym oprocentowaniem
Możliwy wzrost rat po aktualizacji oprocentowania
Możliwy spadek rat po aktualizacji oprocentowania
Kredyt ze stałym oprocentowaniem
Oprocentowanie pozostaje bez zmian w ustalonym okresie
Oprocentowanie pozostaje bez zmian w ustalonym okresie
Nowe lokaty
Warunki sprzyjają wyższemu oprocentowaniu
Warunki sprzyjają niższemu oprocentowaniu
Wydatki i inwestycje
Droższe finansowanie może ograniczać popyt
Tańsze finansowanie może zwiększać popyt
Inflacja
Ograniczanie presji na wzrost cen z opóźnieniem
Możliwe zwiększenie presji na wzrost cen
Dla własnego budżetu najważniejsze jest sprawdzenie, jak zmiana stóp może przełożyć się na konkretną umowę. Przy kredycie liczą się rodzaj oprocentowania i termin jego aktualizacji. Przy oszczędnościach – czas obowiązywania stawki, warunki oferty oraz zysk po uwzględnieniu podatku i inflacji.
Biuro rachunkowe to firma specjalizująca się w usługach księgowych i finansowych dla przedsiębiorstw oraz osób prywatnych. Usługi te mogą obejmować prowadzenie ksiąg rachunkowych, rozliczenia podatkowe, kadrowo-płacowe, doradztwo podatkowe i finansowe oraz wiele innych usług związanych z finansami i rachunkowością. Biuro rachunkowe może pomóc klientom w wielu aspektach prowadzenia biznesu, pomagając w utrzymaniu klarowności finansowej, zapewnieniu zgodności z przepisami prawa podatkowego i prowadzeniu kompleksowych analiz finansowych.
Biuro rachunkowe oferuje szeroki zakres usług księgowych, finansowych i podatkowych. Prowadzenie ksiąg rachunkowych jest jedną z najważniejszych usług świadczonych przez biuro rachunkowe, polegającą na prowadzeniu dokumentacji finansowej i księgowej klientów zgodnie z obowiązującymi przepisami prawa. Biuro rachunkowe może także pomóc w przygotowaniu i składaniu deklaracji podatkowych oraz rozliczeń z ZUS-em.
Ponadto, biuro rachunkowe może pomóc klientom w obszarze kadrowo-płacowym, tj. w prowadzeniu ewidencji czasu pracy, naliczaniu wynagrodzeń, składek i podatków. Biuro rachunkowe może również świadczyć usługi doradcze w zakresie podatkowym, finansowym i księgowym, pomagając klientom w optymalizacji podatkowej, zarządzaniu finansami i podejmowaniu strategicznych decyzji biznesowych.
Biuro rachunkowe może być także bardzo pomocne dla przedsiębiorców w rozwoju ich biznesów, poprzez prowadzenie analiz finansowych, takich jak analiza kosztów i przychodów, analiza rentowności czy analiza przepływów pieniężnych. Dzięki temu przedsiębiorcy mogą podejmować bardziej świadome decyzje biznesowe i lepiej zarządzać swoimi finansami.
W skrócie, biuro rachunkowe jest niezwykle ważnym partnerem biznesowym dla przedsiębiorców, ponieważ umożliwia im skupienie się na prowadzeniu swoich biznesów, podczas gdy biuro rachunkowe zajmuje się obsługą finansową i księgową.
Podatki to obowiązkowe świadczenia pieniężne, które pobierane są przez państwo od swoich obywateli oraz innych podmiotów, takich jak firmy czy organizacje. Podatki służą do finansowania różnych działań państwa, w tym m.in. do finansowania usług publicznych, takich jak ochrona zdrowia, edukacja, bezpieczeństwo publiczne czy infrastruktura.
Podatki pobierane są na różne sposoby, w zależności od kraju i rodzaju podatku. Mogą być to np. podatki od dochodów, podatki od towarów i usług (VAT), podatki od nieruchomości, podatki akcyzowe, podatki od spadków i darowizn, czy podatki od zysków kapitałowych.
Podatki są ważnym elementem funkcjonowania państwa i stanowią jedno z najważniejszych źródeł jego dochodu. Jednocześnie ich pobieranie jest często przedmiotem debaty publicznej, a różne grupy społeczne mają różne opinie na temat tego, jak powinny być ustalane i wykorzystywane.
Oprócz funkcji finansowej, podatki mają również inne cele. Jednym z nich jest regulacja gospodarki i zachęcanie do określonych zachowań ze strony podatników. Na przykład, podatki od wyrobów tytoniowych lub alkoholowych mogą zniechęcać do nadmiernego spożywania tych produktów. Podatki od samochodów z silnikiem spalinowym mogą zachęcać do kupowania bardziej ekologicznych pojazdów.
Podatki również służą jako narzędzie redystrybucji dochodów. Państwo może stosować podatki progresywne, co oznacza, że im wyższe dochody osiąga podatnik, tym wyższy procent jego dochodów musi być przekazywany na podatki. Dzięki temu państwo może pomagać osobom o niższych dochodach i poprawiać ich sytuację ekonomiczną.
Podatki mogą także wpłynąć na wzrost lub spadek konkurencyjności przedsiębiorstw i kraju. Wysokie podatki mogą zniechęcać do inwestowania w danym kraju i prowadzenia działalności gospodarczej, natomiast niskie podatki mogą zachęcać do inwestycji i przyciągać inwestorów z zagranicy.
Warto również zauważyć, że podatki stanowią jedno z najważniejszych narzędzi polityki fiskalnej państwa. Poprzez manipulowanie stawkami podatkowymi, państwo może wpłynąć na poziom inflacji, wzrost gospodarczy, zatrudnienie oraz inne ważne wskaźniki ekonomiczne.
Podsumowując, podatki to ważny element funkcjonowania państwa, który ma wiele funkcji, takich jak finansowanie usług publicznych, regulacja gospodarki, redystrybucja dochodów, czy narzędzie polityki fiskalnej. Jednocześnie pobieranie podatków jest często przedmiotem debaty publicznej, a ich poziom i sposób wykorzystania budzą różne opinie i kontrowersje.
Jak zarabiać na meblach? Sprzedaż, produkcja i renowacja
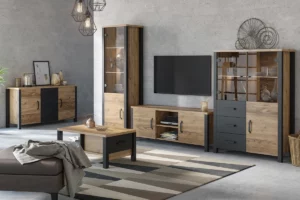
Na meblach można zarabiać przez sprzedaż gotowych produktów, wykonywanie zabudów na wymiar, projektowanie albo odnawianie używanych egzemplarzy. Każdy z tych sposobów wymaga innego zaplecza. W handlu liczą się dostawcy i sprawna sprzedaż, przy produkcji – jakość wykonania i organizacja pracy, a przy renowacji – umiejętność oceny stanu mebla i kosztu naprawy.
O opłacalności decyduje to, ile zostaje po pokryciu wszystkich kosztów. Duża różnica między ceną zakupu a ceną sprzedaży może szybko zmaleć po doliczeniu transportu, magazynowania, reklamy i czasu pracy. Dlatego pomysł na biznes meblowy trzeba ocenić na poziomie konkretnego produktu lub zamówienia.
Sprzedaż gotowych mebli – znaczenie ma dobór oferty
Handel gotowymi meblami polega na zakupie produktów od producenta lub hurtowni i sprzedaży ich odbiorcom końcowym. Można prowadzić sklep stacjonarny, sprzedaż internetową albo łączyć oba kanały. Klienci mogą chcieć obejrzeć materiał, sprawdzić wygodę siedziska lub porównać kolory przed zakupem, dlatego sposób prezentacji powinien odpowiadać rodzajowi mebli.
Przy budowaniu oferty dobrze określić, komu ma ona służyć. Wyposażenie małych mieszkań, meble do biur i stoły wykonywane z litego drewna to różne potrzeby, ceny i sposoby sprzedaży. Zbyt szeroki asortyment może zwiększać wydatki na towar i utrudniać sprawdzenie, które produkty rzeczywiście znajdują nabywców.
Ustalenia z dostawcą powinny obejmować dostępność produktów, terminy dostaw, koszty przewozu i sposób obsługi uszkodzeń lub reklamacji. Jeśli meble są wysyłane bezpośrednio od producenta do kupującego, trzeba dokładnie uzgodnić, kto organizuje transport i kontaktuje się z klientem. Taki model ogranicza potrzebę własnego magazynu, ale wymaga dobrej wymiany informacji.
Meble na wymiar i własna produkcja
Przy meblach na wymiar klient płaci za dopasowanie produktu do konkretnego wnętrza i potrzeb. Może chodzić o szafę pod skosem, zabudowę kuchenną albo regał wykorzystujący nietypową wnękę. Praca obejmuje zwykle pomiar, projekt, wybór materiałów, wykonanie elementów i montaż.
Wycena powinna uwzględniać cały ten zakres. Błąd w pomiarze lub źle dobrane okucie może oznaczać ponowne wykonanie części i dodatkowy dojazd. Przed rozpoczęciem produkcji potrzebne są więc uzgodnione wymiary, materiały, wyposażenie oraz informacja, czy cena obejmuje dostawę i montaż.
Własną produkcję można organizować na różne sposoby. Część prac, takich jak rozkrój płyt, oklejanie krawędzi czy wykonanie frontów, da się zlecać wyspecjalizowanym zakładom. Ogranicza to wydatki na wybrane maszyny, ale wymaga uwzględnienia cen podwykonawców, terminów i transportu między zakładami.
Osobnym źródłem przychodu może być projektowanie mebli. Potrzebne są umiejętności przygotowania dokumentacji, znajomość materiałów i technologii oraz zdolność pogodzenia wyglądu z funkcjonalnością. Projekt przeznaczony do produkcji powinien zawierać informacje pozwalające wykonawcy przygotować mebel zgodnie z ustaleniami, a nie kończyć się na atrakcyjnej wizualizacji.
Renowacja i odsprzedaż używanych mebli
Inny model polega na zakupie używanych mebli, poprawieniu ich stanu i odsprzedaży. Wartość można zwiększyć przez naprawę konstrukcji, odnowienie powierzchni, wymianę okuć lub tapicerki. Można też wykonywać renowację na zlecenie właściciela, bez kupowania mebla na własny rachunek.
Przed zakupem trzeba ocenić zakres prac. Luźne połączenia, uszkodzony fornir, brakujące elementy i zużyta tapicerka wpływają na koszt oraz czas naprawy. Tani mebel może okazać się nieopłacalny, jeśli wymaga wielu godzin pracy, kosztownych materiałów i kilkukrotnego przewozu.
Przy odsprzedaży liczy się również miejsce do przechowywania. Duża szafa lub komplet krzeseł zajmują przestrzeń do czasu znalezienia kupującego. Trzeba więc oszacować nie tylko możliwą cenę sprzedaży, ale też to, jak długo pieniądze mogą pozostawać zamrożone w towarze.
Jak policzyć, ile zostaje ze sprzedaży?
Różnica między ceną sprzedaży a kosztem zakupu lub materiałów nie pokazuje jeszcze pełnego wyniku. W kalkulacji trzeba uwzględnić między innymi:
zakup mebla, materiałów, okuć i elementów wykończeniowych;
pracę własną, wynagrodzenia pracowników i usługi podwykonawców;
transport, opakowanie, wniesienie i montaż;
reklamę, prowizje platform sprzedażowych i obsługę płatności;
koszty warsztatu, magazynu, narzędzi i bieżącej obsługi firmy;
poprawki, uszkodzenia oraz obsługę uzasadnionych reklamacji i zwrotów.
Przy ocenie opłacalności trzeba także wycenić własny czas. Odnowienie komody może dać dodatnią różnicę między wpływami a wydatkami, lecz po podzieleniu jej przez liczbę przepracowanych godzin zarobek może być niewielki. Podobnie wygląda to przy zabudowach: konsultacje, pomiary i dojazdy są częścią pracy nad zamówieniem.
Przy obliczaniu kwoty, która ostatecznie zostaje do dyspozycji, trzeba jeszcze uwzględnić podatki i obowiązkowe obciążenia związane z prowadzoną działalnością. Kalkulację należy prowadzić konsekwentnie, uwzględniając swój sposób rozliczania VAT. Porównywanie ceny sprzedaży brutto z kosztami netto może zniekształcić ocenę zysku.
Zdjęcia, opis i dostawa wpływają na wynik
Przy sprzedaży internetowej zdjęcia powinny pokazywać cały mebel, jego detale i rzeczywisty stan. W opisie potrzebne są wymiary, materiał, sposób wykończenia oraz informacje o montażu. Przy meblach używanych należy wskazać widoczne uszkodzenia i wykonane naprawy. Dokładny opis pomaga kupującemu ocenić produkt i ogranicza liczbę nieporozumień.
Duże znaczenie ma organizacja dostawy. Trzeba ustalić, czy cena obejmuje tylko przewóz pod wskazany adres, czy również wniesienie i montaż. Wąska klatka schodowa, brak windy albo konieczność rozłożenia mebla mogą zmienić czas i koszt realizacji. Te informacje najlepiej zebrać przed potwierdzeniem zamówienia.
Przy sprzedaży konsumentom trzeba również rozróżniać zwrot wynikający z prawa odstąpienia od umowy i reklamację niezgodnego z umową towaru. Wyjątek od prawa odstąpienia może dotyczyć rzeczy nieprefabrykowanych wykonanych według specyfikacji konsumenta lub dla jego zindywidualizowanych potrzeb. Nie usuwa to odpowiedzialności za niezgodność towaru z umową. Samo określenie produktu jako „na zamówienie” nie rozstrzyga wszystkich tych kwestii.
Jak sprawdzić pomysł na biznes meblowy?
Pierwsze realizacje powinny pozwolić ustalić, czego szukają klienci i ile naprawdę kosztuje obsługa zamówienia. Można zacząć od ograniczonej oferty, na przykład jednego rodzaju mebli albo konkretnej usługi renowacyjnej. Po każdej sprzedaży dobrze zapisać zużyte materiały, czas pracy, wydatki na pozyskanie klienta i koszty dostawy.
Zapytania i wyświetlenia ogłoszeń pokazują zainteresowanie, ale dopiero zrealizowane zamówienia pozwalają ocenić, czy klienci akceptują cenę. Jeśli sprzedaż wymaga ciągłych rabatów, a transport i poprawki pochłaniają większość zarobku, potrzebna jest zmiana wyceny, produktu lub organizacji pracy. Dopiero powtarzalne zamówienia z policzonym wynikiem dają podstawę do zwiększania skali działalności.
 Optymalizacja podatkowa to proces planowania i wykorzystywania strategii podatkowych w celu minimalizacji obciążeń podatkowych. Jest to legalny sposób na oszczędzanie pieniędzy poprzez korzystanie z przepisów podatkowych, które pozwalają na zmniejszenie podatków do zapłacenia. Optymalizacja podatkowa jest szczególnie istotna dla przedsiębiorców, którzy chcą maksymalizować zyski swojej firmy.